- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
Større skjermer, smalere veier?
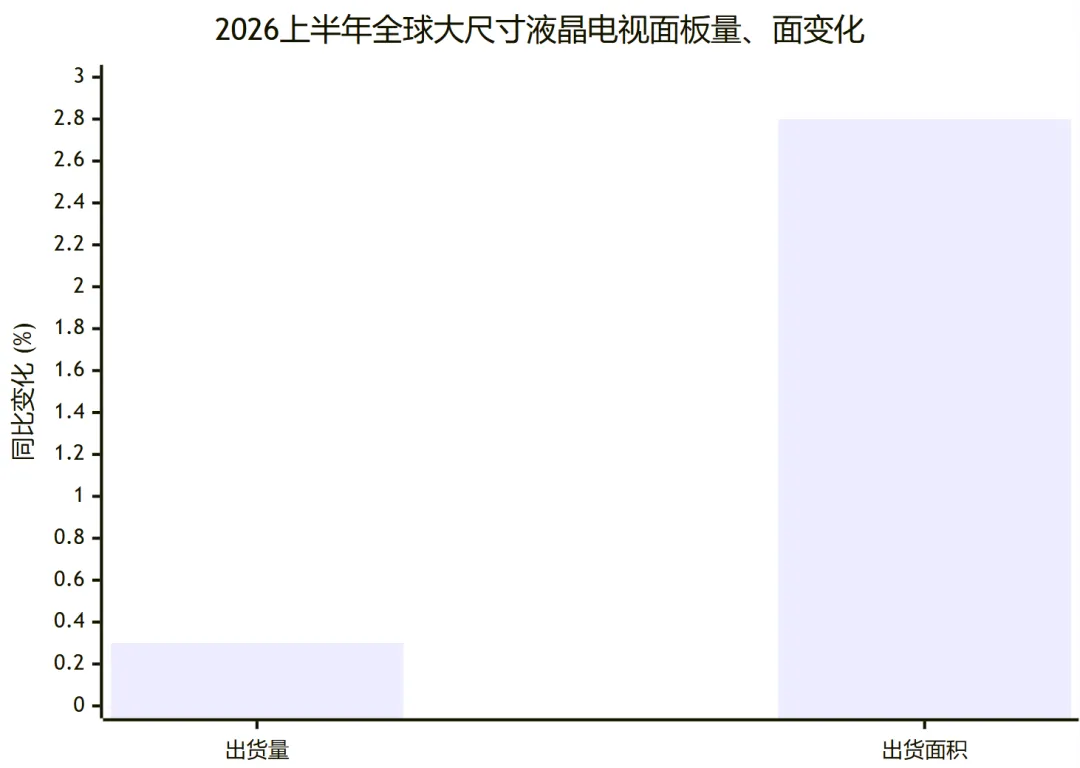
En kontraintuitiv divergens har dukket opp i skjermpanelindustrien i 2026.
Forsendelsesvolumet falt med 0,3 %, likevel økte forsendelsesarealet med 2,8 %. Enkelt sagt: skjermene på produksjonslinjen blir større, men færre bokser forlater fabrikken. Blir denne industrien større eller mindre?
Svaret ligger i fire dimensjoner.
Markedslandskap: Kinas andel er irreversibel
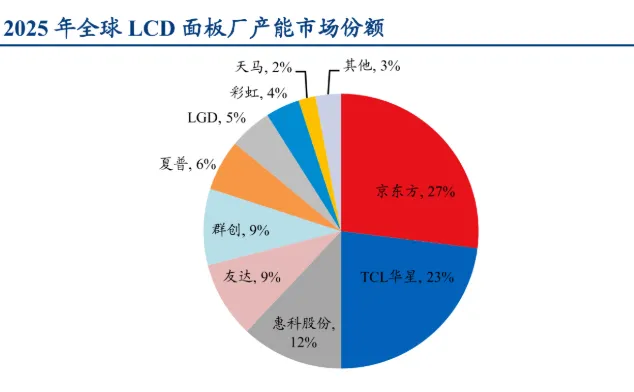
Kinas fire beste panelprodusenter – BOE, CSOT, Tianma og HKC – har til sammen 72,4 % av den globale markedsandelen. Konsentrasjonen av produksjonskapasitet i Kina er ikke lenger en trend, men et faktum. Koreanske produsenter har trukket seg tilbake til high-end OLED, japanske produsenter har redusert produksjonen av bakpaneler, og taiwanske produsenter er presset imellom. "Skjermmangelen" for to tiår siden har snudd til en realitet der to av tre skjermer over hele verden er laget i Kina. Likevel er baksiden av denne konsentrasjonen at mindre spilleres overlevelsesrom stadig krymper.
Skjermstørrelse: Større er sikring, ikke oppgradering
32-tommer er synkende, mens sub-100-tommer steg 39,6%. På overflaten ser det ut som en forbruksoppgradering. Den dypere logikken er sikring – området vokser slik at forsendelsesvolumet faller mindre. Panelprodusenter skalerer opp skjermstørrelser for å opprettholde utmerket utnyttelse, bytte størrelse for plass. Dette er ikke forbrukere som stemmer med lommeboken; det er industriens overlevelsesstrategi.
Men ikke hver skjerm trenger å være "stor" for å ha betydning.
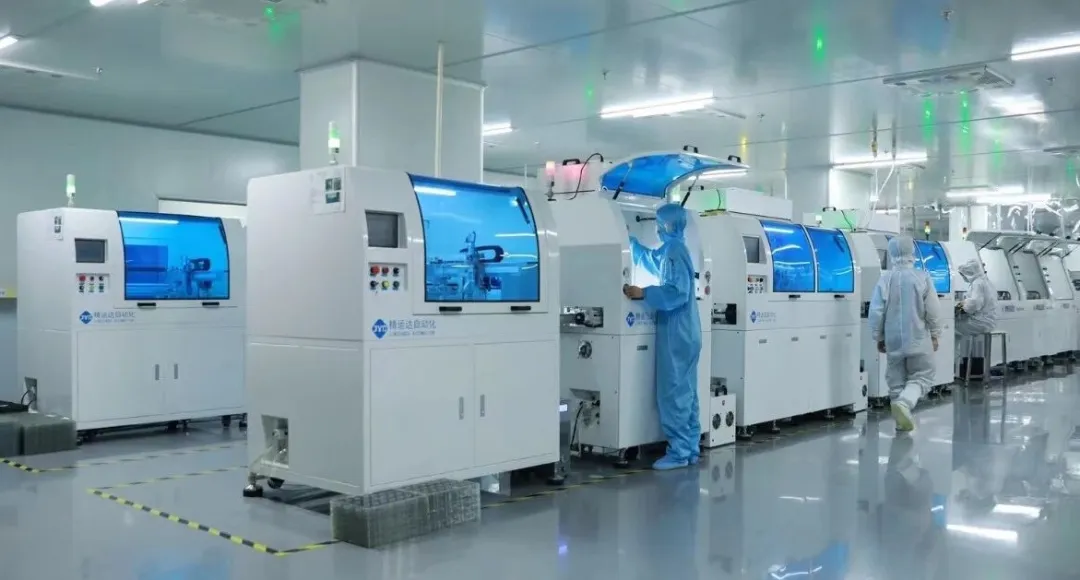
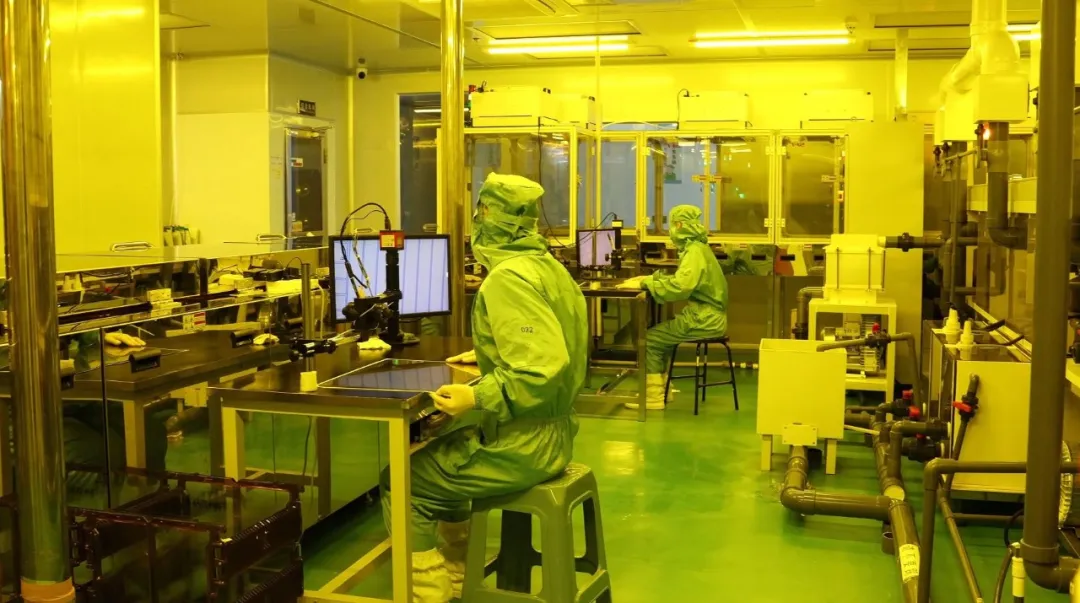
Mens industrien fokuserer på hundre-tommers giganter og kapasitetsskala, i nisje-scenarioene der skjermer blir "sett på" – kraftutstyr, medisinsk utstyr, bilelektronikk – blir mellomstore til små skjermer og interaksjon mellom mennesker og maskiner stadig mer kritiske. En skjerm for medisinsk utstyr har ikke underholdningsinnhold, men kirurgisk presisjon. Et industrielt HMI-panel reflekterer ikke bilder, men produksjonslinjesikkerhet. I disse «behovshjørnene» har CNK – en spesialisert og sofistikert bedrift på nasjonalt nivå «Little Giant» – vært dypt forankret i årevis, og har ikke jaget skalaløpet til store skjermer, men tatt den differensierte veien med å få hver skjerm til å bære varme.
Hovedstad: Den mest dramatiske prisreduksjonen på to tiår
Panelmakere blir vurdert på nytt. BOE steg med 111 %; Rainbow-aksjen steg 196 %. Ikke fordi paneler er mer lønnsomme, men fordi markedet plutselig innså: panelprodusenter er ikke bare "skjermprodusenter" - de er "AI-databehandlingsmaterialplattformer." De underliggende egenskapene til skjermpaneler og halvlederskjermer blir repriset med kapital. Dette er det mest fantastiske oppfatningsskiftet bransjen har sett på tjue år.
De neste to årene: Fire samtaler
Storskjermtrender fortsetter, med en penetrasjon på under 100 tommer som nærmer seg 10 %. COB-emballasje akselererer SMD-erstatningen, og går inn i dypvannsovergangen. Panelprodusentenes rolle skifter fra «enhetsleverandør» til «visningsøkosystemplattform». Kinas andel skyver mot 80 %, med industriell konsentrasjon ytterligere størknet.
En skjerm lyser opp - det den avslører er ikke bare et bilde, men en bransjeretning. Skjermene blir større, og veien blir kanskje ikke smalere - men den blir absolutt annerledes.
Om CNK
Grunnlagt i Shenzhen i 2010, utvidet CNK Electronics (CNK i korte trekk) den verdensledende fabrikken i Longyan, Fujian i 2019. Det er en nasjonal spesialisert og innovativ "liten gigant"-bedrift som spesialiserer seg på design, utvikling, produksjon og salg av displayprodukter. CNK gir kundene et komplett utvalg av kostnadseffektive små og mellomstore skjermmoduler, løsninger og tjenester med utmerket kvalitet over hele verden. Orientert i teknologi og høy kvalitet, holder CNK en bærekraftig utvikling, jobber for å tilby kundene bedre og stabile tjenester.